Factoring für Unternehmen

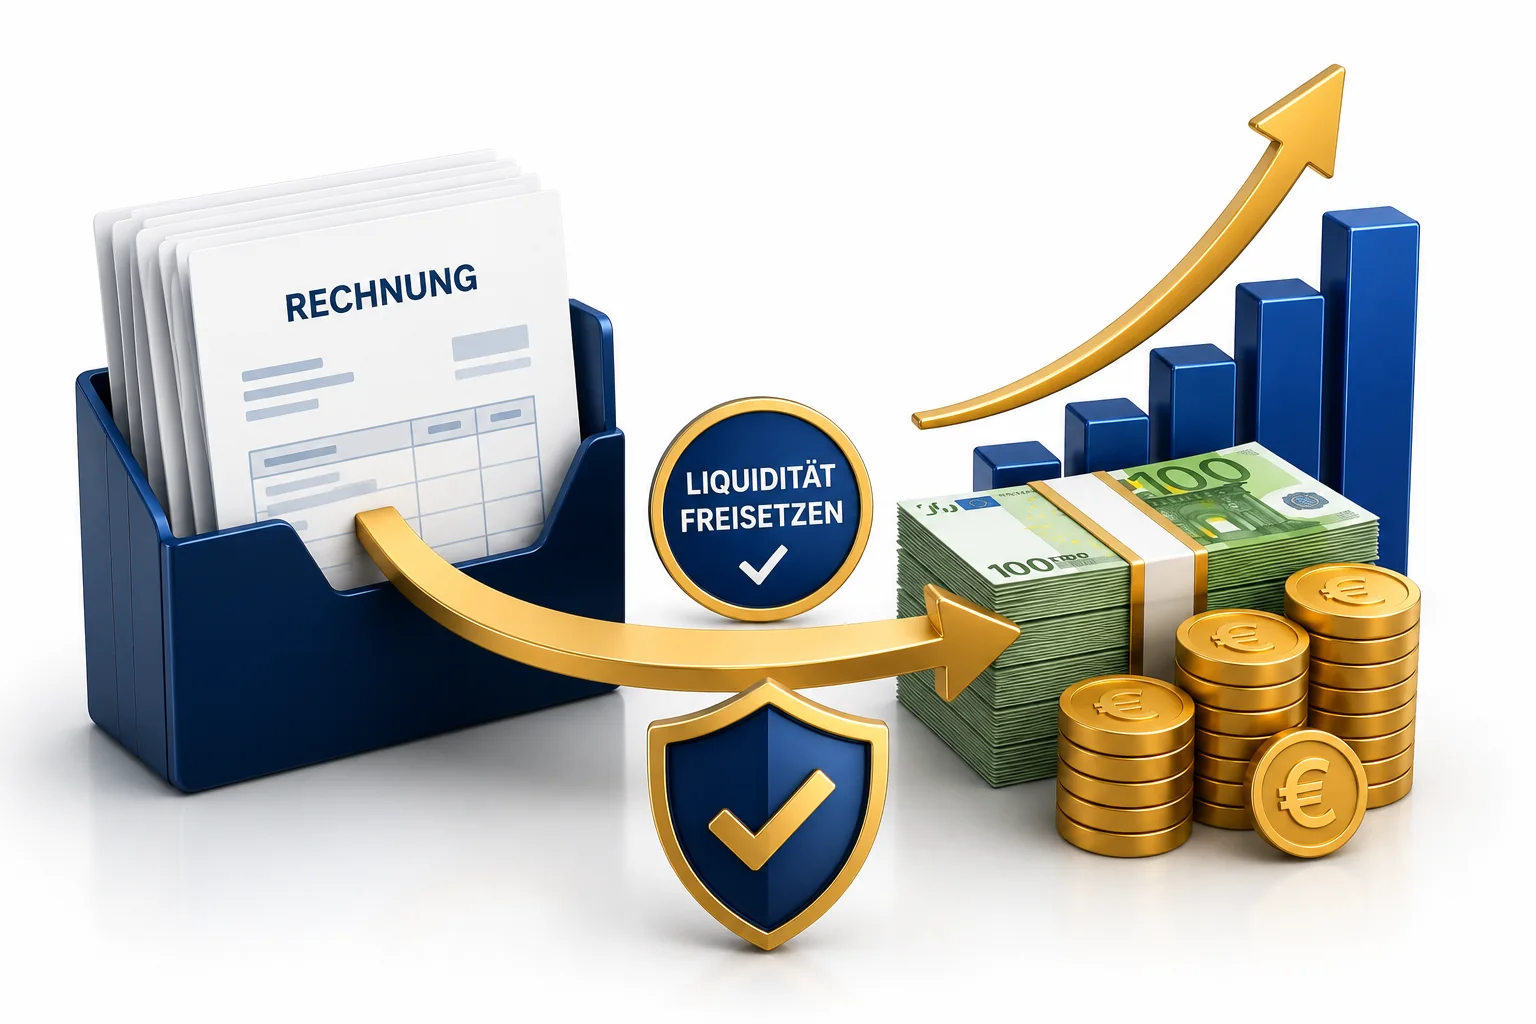
Rechnung raus. Liquidität rein. Wachstum frei.

Durch den Verkauf offener B2B-Forderungen an einen Factoringpartner wird gebundene Liquidität verfügbar – je nach Fall oft innerhalb von 24–48 Stunden statt erst nach 30, 60 oder 90 Tagen.

Persönlich geprüftKein anonymes Vergleichsportal.
Mehrere Factoring-StrukturenVerschiedene Factoring-Gesellschaften und Modelle über die Deutsche Verrechnungsstelle (DV).
Unternehmerisch eingeordnetFactoring nur, wenn es wirtschaftlich passt.

Was ist Factoring überhaupt?

Die einfache Idee: Eine Rechnung wird nicht erst in 30, 60 oder 90 Tagen zu Geld, sondern sofort nutzbar.

Sie haben geliefert. Ihr Kunde zahlt später.

Beim Factoring verkaufen Sie diese offene Rechnung an einen Factoring-Partner (Factor). Je nach Factor erhalten Sie unmittelbar nach Einreichung der Rechnung zwischen 80 % und 100 % des Rechnungsbetrags ausgezahlt. Ein möglicher Sicherheitseinbehalt wird nach Zahlungseingang Ihres Kunden – abzüglich der vereinbarten Gebühren – ausgezahlt.

Kurz gesagt: Sie machen aus einer offenen Forderung sofort verfügbare Liquidität. Genau dafür ist Factoring da.

Die Rolle von LiquidBoost

Wir kaufen Ihre Forderung nicht selbst an.

Wir prüfen Ihre Ausgangslage, ordnen die passende Factoring-Struktur ein und begleiten die Auswahl. Der eigentliche Forderungsankauf und die Auszahlung erfolgen über den ausgewählten Factoringpartner.

Manchmal ist Factoring die richtige Lösung. Manchmal nicht. Beides sagen wir Ihnen offen.

Wer ist der Factor?

Der Factor ist kein mystischer Finanzbegriff. Es ist der Partner, der Ihre Rechnung ankauft und die Abwicklung übernimmt.

Bankähnlicher Partner

Ein spezialisiertes, bankähnliches Unternehmen, das offene Rechnungen ankauft.

Finanzierung der Forderung

Der Factor stellt die Liquidität bereit und überbrückt damit das Zahlungsziel Ihres Kunden.

Absicherung & Management

Je nach Modell übernimmt der Factor auch das Forderungsmanagement und das Ausfallrisiko gegenüber Ihrem Kunden.

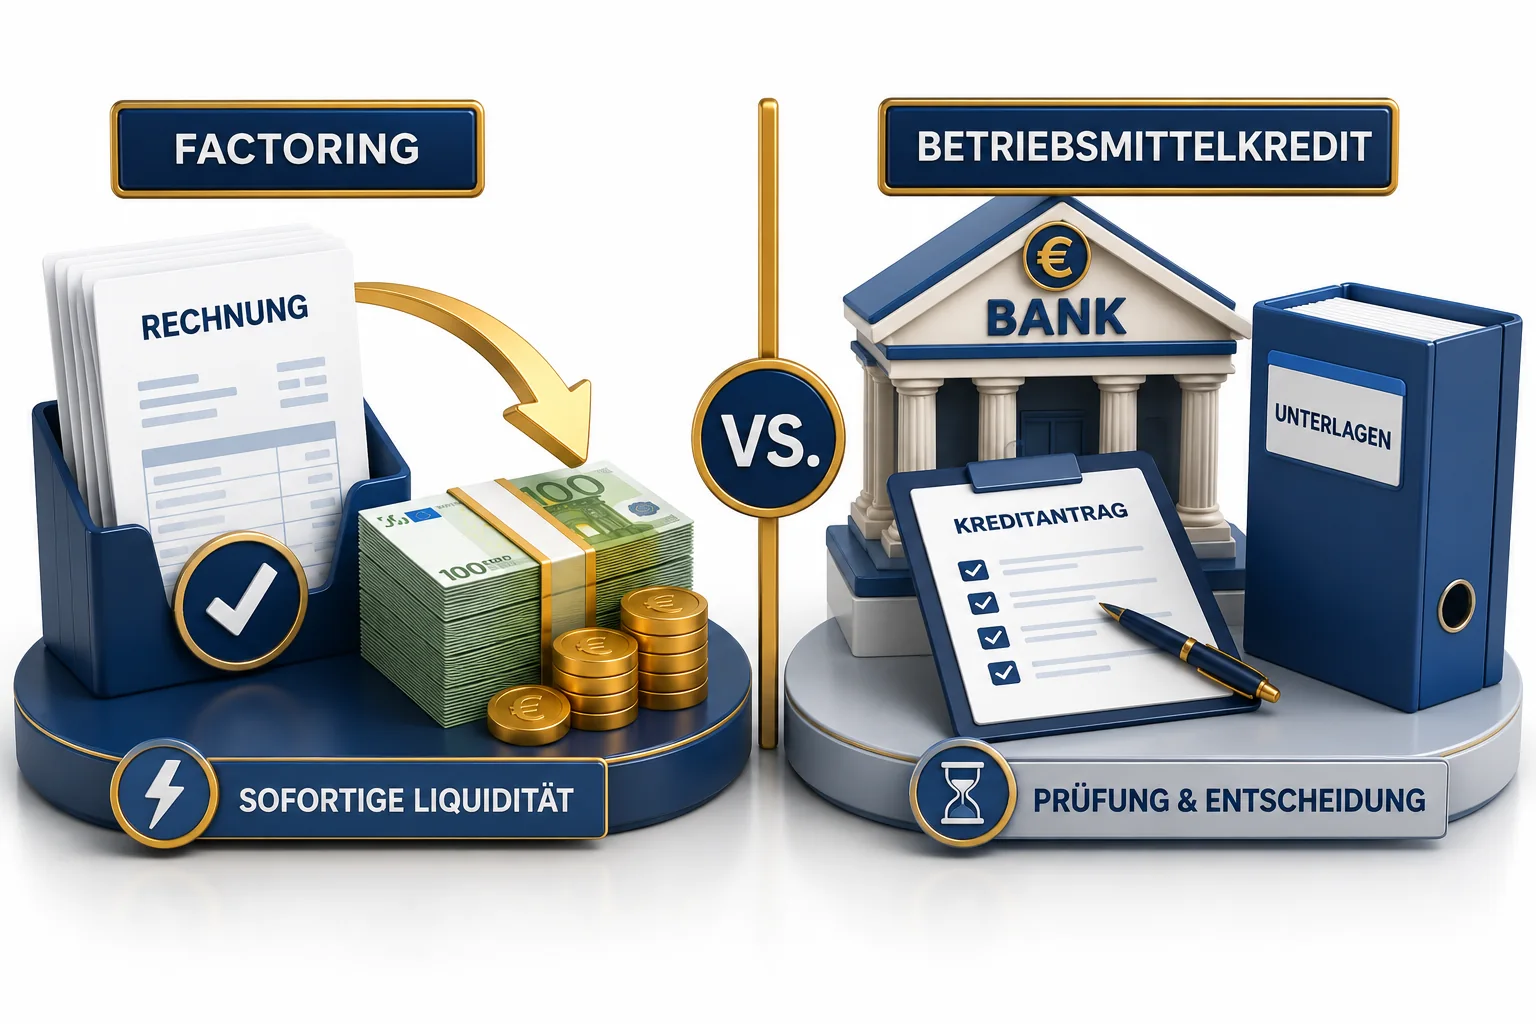
Viele Unternehmer verwechseln Factoring mit einem Kredit.

Ist es nicht. Factoring nutzt Geld, das Ihnen bereits zusteht. Sie finanzieren keine Zukunft auf Pump. Sie beschleunigen vorhandene Forderungen.

Rechnungen, die schon existieren

Es wird keine neue Finanzierung aufgenommen. Grundlage sind Rechnungen, die bereits gestellt wurden.

Keine neue Verschuldung

Beim echten Factoring entsteht keine neue Verschuldung. Offene Forderungen werden schneller nutzbar, statt weitere Banklinien zu belasten.

Bilanzstruktur und Bonität

Bei echtem Factoring kann sich die Bilanzstruktur verbessern und die Bonität positiv beeinflusst werden.

So funktioniert Factoring in der Praxis

Vier Schritte. Keine komplizierte Theorie. Entscheidend ist: Aus einer Rechnung wird früher Liquidität.

01

Leistung fertig

Die Leistung ist erbracht. Die Rechnung wird erstellt.

02

Rechnung an den Factor

Die Rechnung wird online an den Factor übermittelt.

03

Liquidität wird ausgezahlt

Sie können über den vereinbarten Auszahlungsbetrag verfügen, während das Zahlungsziel Ihres Kunden weiterläuft.

04

Kunde zahlt an den Factor

Der Kunde zahlt innerhalb des vereinbarten Zahlungsziels direkt an den Factor.

Skonto oder Factoring? Entscheidend sind die tatsächlichen Gesamtkosten und der Liquiditätseffekt.

Factoring kostet Geld. Stillstand kostet mehr.

Factoring ist kein Kredit. Es ist ein System, das Ihr Geld schneller verfügbar macht. Wenn Aufträge da sind, Rechnungen geschrieben werden und trotzdem Liquidität fehlt, kann Factoring genau der Hebel sein, der Wachstum wieder möglich macht.

Konditionen

Was Factoring kostet, hängt von Ihrem Unternehmen ab.

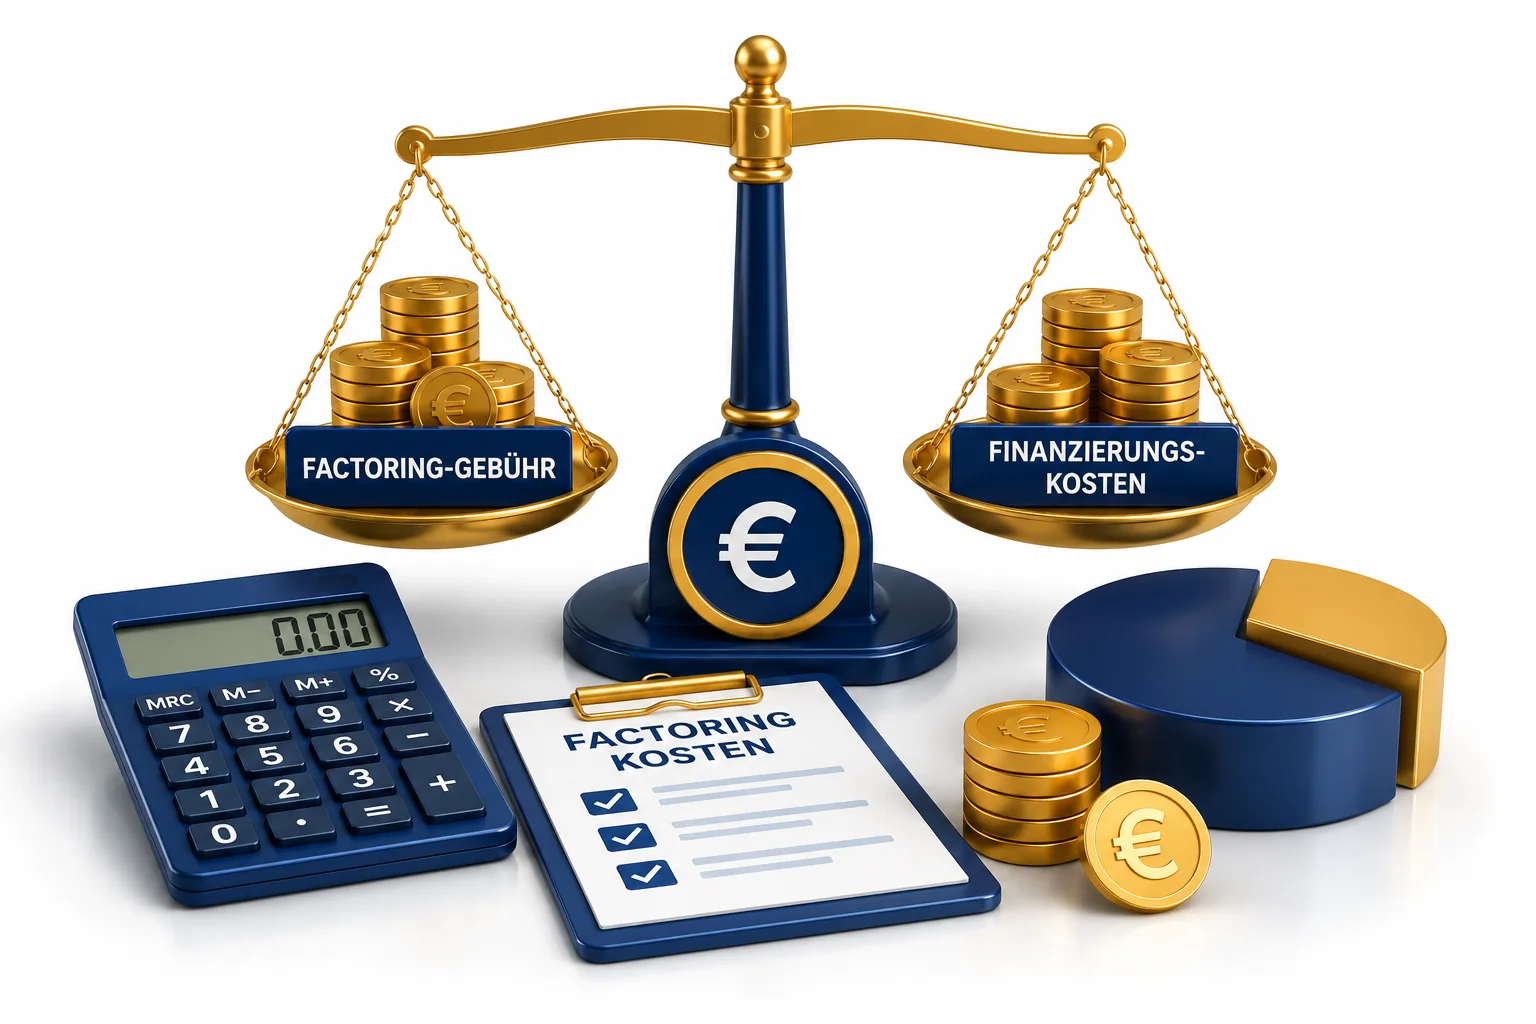
Umsatz, Forderungsvolumen, Zahlungsziele, Debitorenstruktur, Risiko und Vertragsmodell beeinflussen die Konditionen. Hinzu kommt die Trennung zwischen Factoringentgelt und Finanzierungskosten. Eine pauschale Prozentzahl führt deshalb schnell in die falsche Richtung.

Ist Factoring für Ihr Unternehmen sinnvoll?

Eine erste Prüfung zeigt schnell, ob Ihre Forderungen geeignet sind und welche Struktur wirtschaftlich Sinn ergibt.

Einordnung für Ihre Entscheidung

Factoring verstehen und die eigene Situation einordnen

Factoring bedeutet den Verkauf geeigneter Forderungen aus Lieferungen oder Leistungen an einen Factor. LiquidBoost unterstützt die persönliche Einordnung und Vermittlung; den Forderungsankauf und die vertragliche Prüfung übernimmt die jeweilige Factoring-Gesellschaft.

Was Factoring leisten kann – und wo die Grenzen liegen

Der frühere Liquiditätszufluss kann laufende Ausgaben planbarer machen. Je nach Vertrag kommen Forderungsmanagement und Ausfallschutz hinzu. Dem stehen Entgelte, organisatorische Anforderungen und die individuelle Prüfung von Forderungen und Kunden gegenüber. Strittige Rechnungen und noch nicht erbrachte Leistungen sind keine pauschal finanzierbaren offenen Forderungen.

Eine Entscheidung in drei Fragen

Erstens: Entsteht die Lücke aus langen Zahlungszielen oder aus einem anderen Bedarf? Der Ratgeber Liquidität verbessern hilft beim Eingrenzen. Zweitens: Passen Unternehmens- und Forderungsstruktur? Dazu lesen Sie Factoring für KMU. Drittens: Welche Leistungen benötigen Sie? Vergleichen Sie offenes und stilles Factoring, die Kostenbestandteile und die Alternative Betriebsmittelkredit.

Wie sich Ihre Annahmen auf Kapitalbindung, Kosten und frühere Liquidität auswirken, können Sie im Factoring-Rechner für Unternehmen unverbindlich durchspielen.